O artigo de Thiago Moreira (INSPER e ESPM) publicado no Valor Econômico de 22 de setembro de 2026 teve o mérito de provocar uma conversa à distância em que cada interlocutor apresentou uma parte diferente do mesmo problema. Vale a pena reunir essas partes, porque o quadro completo é mais instrutivo do que qualquer uma delas isoladamente. Registro aqui que essa reunião é apenas uma impressão de minha responsabilidade, como mero estudioso do Direito Econômico e da Economia Política, que reunia as mensagens enviadas e recebidas com os estudiosos mencionados.
Comecemos pelo que o artigo faz. Ele não parte de uma teoria heterodoxa: aceita o arcabouço dominante e pergunta se esse arcabouço, aplicado com honestidade, sustenta uma Selic de 13,75%. A resposta é que a Regra de Taylor aponta algo próximo de 10% e a paridade de juros algo próximo de 8%. Nesse ponto, o argumento é substancialmente correto. Com o juro neutro de cerca de 5% que o próprio Banco Central estima, e com inflação esperada entre 4,3% e 4,9%, o juro real está hoje entre 3,5 e 4,5 pontos acima do nível que a própria autoridade considera neutro. A política não está apenas apertada, está deliberadamente contracionista, segundo o critério do próprio regulador.
A réplica de João Caetano (PUC-RJ), porém, identifica de forma pertinente os limites do exercício. O hiato do produto é uma diferença entre níveis, não entre taxas de crescimento. Crescer abaixo do potencial não significa estar abaixo dele. A Regra de Taylor, por sua vez, não é uma fórmula normativa, mas uma descrição estilizada de como bancos centrais reagem. E bancos centrais suavizam seus movimentos. Se a taxa de destino é 11% e a taxa anterior era 14%, uma regra com forte inércia indica algo próximo de 13,5% no período corrente, praticamente a decisão do Copom. A paridade, por fim, soma objetos de natureza distinta: uma taxa de um dia americana, um seguro de crédito de cinco anos em dólar e uma expectativa cambial de um ano. Há ainda o problema da endogeneidade.
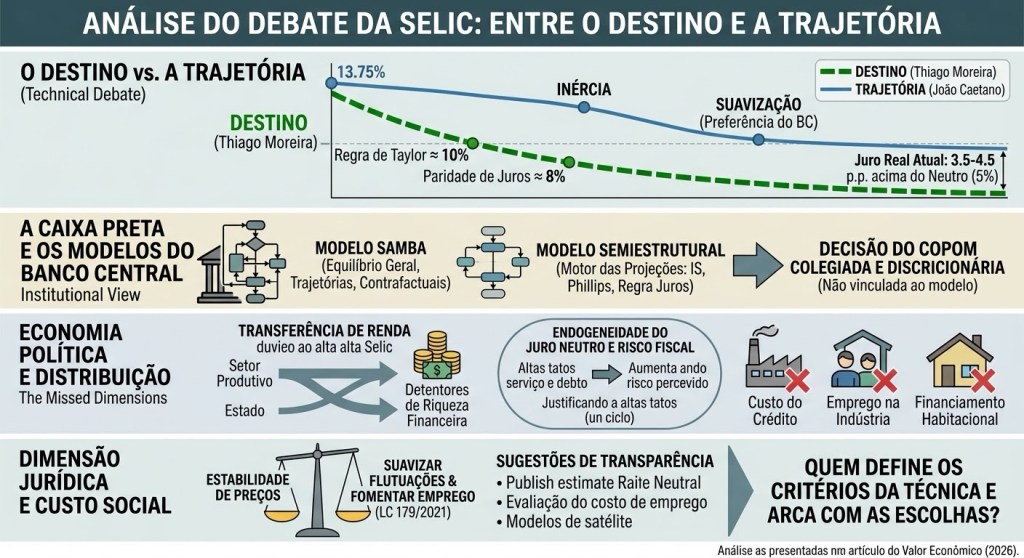
As expectativas usadas no cálculo foram formadas sob juros altos e mudariam se os juros caíssem. A síntese serena é esta: Moreira tem razão sobre o destino, e João Caetano tem razão sobre a trajetória. Mas a suavização é uma preferência do banco central, não uma lei da natureza. Ela transforma uma questão técnica em escolha de ritmo, e o ritmo tem custo acumulado. Há também uma assimetria que a réplica não explicita. Se nenhuma conta estática prova que 10% seria seguro, nenhuma prova que 13,75% seja necessário. O ônus de justificar deveria recair sobre quem impõe o custo.
Acrescida a ponderação de Caetano, houve a a intervenção de meu colega de pós-graduação da FDUSP, servidor de carreira do do Banco Central, que trouxe duas informações de naturezas diferentes. A primeira é técnica: o banco usaria um modelo de equilíbrio geral, o SAMBA, que não produz um número único, mas trajetórias. A segunda é institucional: a decisão do Copom é colegiada, discricionária e não vinculada a nenhum modelo. Essas duas afirmações convivem mal. Se a decisão não está vinculada ao modelo, a sofisticação do modelo não pode, por si só, justificá-la. Atribuir a diferença a efeitos da pandemia que o próprio modelo não capta é uma hipótese plausível, mas ainda não demonstrada. Já Paulo Gala (FGV) esclareceu um ponto importante.
O motor das projeções do Copom não é o SAMBA, mas um modelo semiestrutural de pequeno porte: uma curva IS, uma curva de Phillips e uma regra de juros, com hiato e juro neutro estimados estatisticamente. O SAMBA serve sobretudo a exercícios contrafactuais e de estresse. Isso desloca o debate. O modelo efetivo é, em essência, uma versão dinâmica das mesmas relações que Moreira usou de forma estática.
Esse esclarecimento ajuda também a assimilar o entendimento de José Luis Oreiro (UNB). Oreiro é o único participante a colocar no centro o que os demais deixaram à margem: juros altos transferem renda do setor produtivo e do Estado para os detentores de riqueza financeira. Sua defesa de modelos stock-flow consistent tem fundamento, pois neles a dívida pública e os juros reaparecem, por construção contábil, como renda privada. Mas a crítica ao agente representativo atinge um modelo secundário no processo decisório.
Além disso, o SAMBA já contempla famílias sem acesso a crédito, ainda que de forma rudimentar. E o Banco da Inglaterra, citado como exemplo, desenvolveu modelos desse tipo como pesquisa satélite, sem abandonar seu núcleo DSGE. A crítica ganharia força se mirasse o ponto comum a todos os modelos do Banco Central: o juro neutro e o hiato, variáveis não observáveis das quais depende tudo o mais. O duro disso tudo é a incontornável pergunta se estamos diante de um samba de uma nota só? É justamente ali que a tradição heterodoxa tem algo decisivo a acrescentar. O juro neutro não é um fato natural. Estimado a partir de duas décadas de juros elevados, ele tende a reproduzir a convenção que o gerou. O risco fiscal, por sua vez, não é inteiramente exógeno à Selic: juros altos encarecem a dívida, que eleva o prêmio de risco, que “justifica” juros altos. E a inflação brasileira responde mais ao câmbio e aos preços administrados do que à demanda. Isso explica por que o banco central precisa de doses tão altas: o canal da demanda é fraco, e o câmbio apreciado faz o trabalho, com custos conhecidos para a indústria.
Maurício Luperi (FEA-USP), consultou a documentação do próprio Banco Central sobre o SAMBA e conclui que ela qualifica o artigo de Thiago, sem invalidá-lo. O SAMBA 2.0 é um DSGE muito mais complexo do que uma Regra de Taylor isolada, com diversos agentes, rigidezes, choques, setor externo e mercado de trabalho detalhado. Mas o próprio BCB o apresenta como parte de um conjunto de modelos, voltado a cenários, contrafactuais e decomposição de choques. Não existe um “cálculo do SAMBA” que fixe a Selic correta em 13,75%. A decisão do Copom combina modelos, projeções, balanço de riscos e julgamento discricionário, e a pergunta central permanece aberta: qual juro é necessário, por quanto tempo e a que custo em produto e emprego. O autor acrescenta três camadas ao problema. A primeira é que variáveis decisivas, como a NAIRU, o hiato e a taxa neutra, não são observáveis.
No Brasil, informalidade, trabalho por plataformas e subocupação podem ocultar folga no mercado de trabalho, levando a superestimar a pressão inflacionária de emprego e salários. A segunda é que a decisão se forma dentro de uma arquitetura institucional, financeira e cognitiva, que ele descreve como dominância financeira, autonomia capturada e dominância epistêmica. Nela, certos modelos, indicadores e interlocutores pesam mais que outros, sem que isso implique conspiração ou determinação mecânica pelo mercado. A terceira é que até estudos econométricos, inclusive do FMI, deixam sem explicação uma parcela relevante do juro real brasileiro, e esse resíduo é um fato econômico a ser explicado, não um “juro necessário”. Assim, o exercício de Thiago é válido por mostrar que 13,75% não emerge facilmente de referências convencionais, embora não prove que a taxa correta seja 8% ou 10%. Ele revela uma discrepância cuja decomposição é o ponto mais fecundo do debate: quanto vem da dinâmica captada por modelos complexos, quanto das estimativas de variáveis não observáveis, quanto da leitura do mercado de trabalho e das expectativas, e quanto excede os fundamentos convencionais.
Resta a dimensão que nenhum participante mencionou, a jurídica. A Lei Complementar nº 179/2021 atribui ao Banco Central, sem prejuízo da estabilidade de preços, os objetivos de suavizar as flutuações da atividade e fomentar o pleno emprego. Se a decisão do Copom é um juízo de valor, o direito já indica quais valores devem compô-lo. E todo ato administrativo discricionário deve ser motivado de forma que permita reconstruí-lo. Há ainda uma assimetria instrutiva: o arcabouço fiscal limita a despesa primária, mas não a despesa com juros, que concorre de fato com saúde, educação e investimento sem jamais ser votada. Daí decorrem algumas perguntas/sugestões modestas e concretas. O Banco Central deveria: A) publicar sua estimativa de juro neutro e uma trajetória condicional de juros, como já fazem outros bancos centrais? B) incluir no seu relatório uma avaliação explícita do custo em emprego de cada horizonte de convergência; C) incorporar modelos satélites que tornem visíveis a distribuição e a dinâmica da dívida; ou D) reduzir, pela gestão da dívida, a sensibilidade do Tesouro à Selic.
Nenhuma dessas medidas exige abandonar o regime de metas. Todas exigem tratar a discricionariedade como aquilo que ela é: um poder que precisa de critérios públicos. Não se trata de um debate abstrato. Por trás do hiato e do juro neutro estão o custo do crédito ao consumidor, que paga taxas muito superiores à Selic, o financiamento da casa própria, que encolhe quando a poupança perde competitividade, o emprego na indústria e o espaço orçamentário dos serviços públicos. A pergunta que o debate deixa, e que merece continuar sendo feita com serenidade e rigor, não é se o Banco Central usa técnica. Ele usa. É quem define os critérios dessa técnica e quem arca com as suas escolhas.”
Robson Adami Campos é advogado e professor. Mestre e doutorando pela USP e especialista pela UNESP. Conselheiro do CSD da FECOMERCIOSP e autor do livro “Descobrindo Ignacio Rangel” editado pela Editora Appris (no prelo).

